 মুহিবুল হাসান রাফি, শিক্ষার্থী, চট্টগ্রাম সরকারি সিটি কলেজ
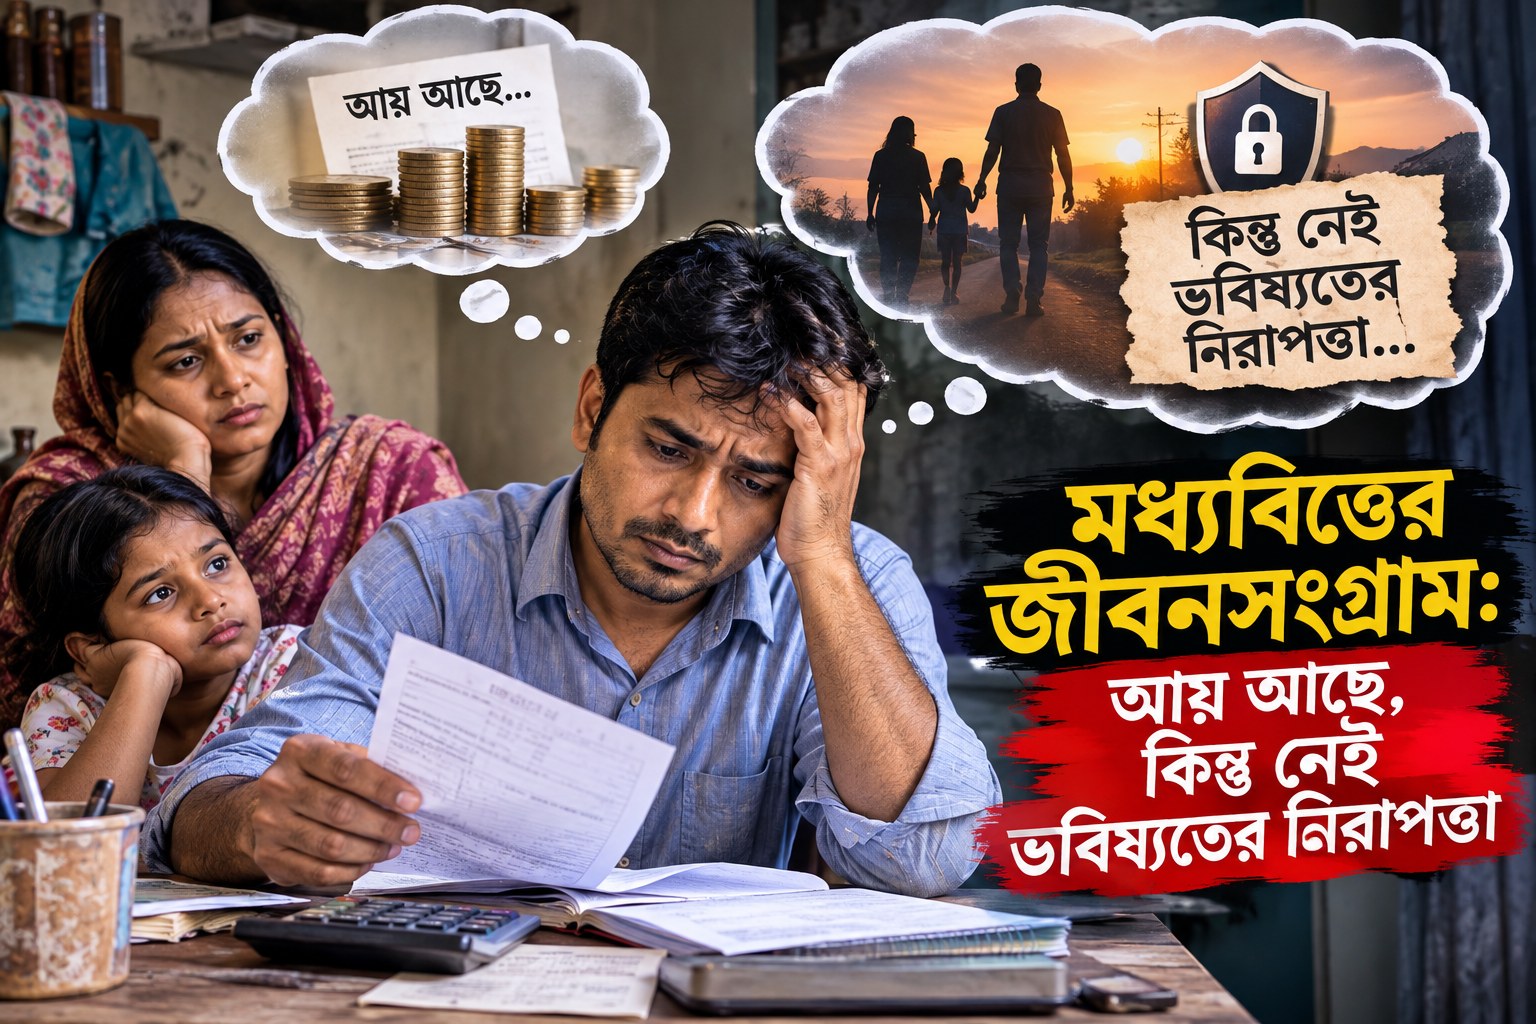
মধ্যবিত্তের সবচেয়ে বড় সংকট কেবল অর্থের অভাব নয়; বরং আয় থাকা সত্ত্বেও ভবিষ্যৎ নিয়ে নিশ্চিন্ত হতে না পারা। মাসের শুরুতে বেতন হাতে এলেও কয়েক দিনের মধ্যেই তা বাড়িভাড়া, বাজার খরচ, সন্তানের পড়াশোনা, চিকিৎসা ও যাতায়াতে ভাগ হয়ে যায়। মাস শেষে সঞ্চয়ের ঘর প্রায়ই শূন্য থাকে। হঠাৎ অসুস্থতা, চাকরি হারানো কিংবা পারিবারিক বিপর্যয় যেকোনো সময় একটি মধ্যবিত্ত পরিবারকে আর্থিক অনিশ্চয়তায় ফেলে দিতে পারে। তাই এই সংকটকে শুধু আয়-ব্যয়ের হিসাবে ব্যাখ্যা করা যায় না; এর সঙ্গে জড়িয়ে আছে সামাজিক মর্যাদা রক্ষার চাপ, ভবিষ্যৎ নিয়ে উদ্বেগ এবং নিরাপদ জীবনের ক্রমেই দূরে সরে যাওয়া।
বাংলাদেশের মধ্যবিত্তের বড় একটি অংশ নির্দিষ্ট বেতন, ছোট ব্যবসা বা সীমিত পেশাগত আয়ের ওপর নির্ভরশীল। আয় নিয়মিত হলেও ব্যয় নিয়ন্ত্রণের সুযোগ তাঁদের হাতে কম। চাল, ডাল, তেল, মাছ, মাংস ও সবজির পাশাপাশি বাসাভাড়া, বিদ্যুৎ, গ্যাস, ইন্টারনেট ও যাতায়াত খরচ—এসবের বেশির ভাগই এড়ানোর উপায় নেই। ফলে বাজারে পণ্য থাকলেও ক্রয়ক্ষমতা কমে গেলে স্বাভাবিক জীবনযাত্রা অর্থহীন হয়ে পড়ে। কেনাকাটার পর অন্য প্রয়োজন মেটানোর সামর্থ্য কতটা থাকবে, সেই হিসাব প্রতিদিন মধ্যবিত্তকে তাড়া করে।
সংকটের আরেকটি গুরুত্বপূর্ণ দিক আয় ও ব্যয়ের মধ্যকার বাড়তে থাকা ব্যবধান। বেতন বাড়লেও নিত্যপ্রয়োজনীয় পণ্য ও সেবার দাম যদি তার চেয়ে দ্রুত বাড়ে, তবে প্রকৃত ক্রয়ক্ষমতা কমে যায়। কাগজে আয় বাড়লেও বাস্তবে জীবনযাত্রার মান উন্নত হয় না। বেসরকারি চাকরিজীবী, নিম্ন ও মধ্যম বেতনের সরকারি কর্মচারী, ক্ষুদ্র ব্যবসায়ী এবং অবসরপ্রাপ্তরা এই চাপ ভিন্ন ভিন্নভাবে অনুভব করেন। কারও আয় নির্দিষ্ট, কারও অনিয়মিত; কিন্তু ব্যয়ের চাপ প্রায় সবার ক্ষেত্রেই একই রকম।
বাড়িভাড়া মধ্যবিত্তের আর্থিক নিরাপত্তার অন্যতম বড় বাধা। শহরে কাজ, শিক্ষা ও চিকিৎসার সুযোগ থাকলেও বসবাসের খরচ অনেক পরিবারের সামর্থ্যের বাইরে চলে যায়। আয়ের বড় অংশ ভাড়ায় গেলে খাবার, চিকিৎসা, শিক্ষা ও সঞ্চয়ের জন্য সামান্যই থাকে। কর্মস্থলের দূরত্ব, যাতায়াত খরচ, সন্তানের স্কুল ও নিরাপদ পরিবেশের কারণে বাসা বদলানোও সহজ নয়। তাই অনেক পরিবার প্রয়োজনের চেয়ে ছোট বাসায় থাকে, কেউ আবার অন্য খরচ কমিয়ে ভাড়া মেটায়।
সন্তানের শিক্ষার ক্ষেত্রেও আপস করতে হয়। ভালো প্রতিষ্ঠান, বই, কোচিং ও প্রযুক্তিসুবিধার খরচ জোগাতে গিয়ে অনেক অভিভাবক নিজেদের প্রয়োজন পিছিয়ে দেন। সন্তানের ভবিষ্যৎ গড়তে গিয়ে বর্তমান অনিশ্চিত হয়ে ওঠে। চিকিৎসা ব্যয়ও পরিবারের আর্থিক ভারসাম্য নষ্ট করতে পারে। নিয়মিত আয়ের পরিবারগুলোর হাতে বড় চিকিৎসা খরচ সামলানোর মতো সঞ্চয় প্রায়ই থাকে না। ফলে অসুস্থতার সময় চিকিৎসার পাশাপাশি অর্থের জোগান নিয়েও দুশ্চিন্তা করতে হয়।
মধ্যবিত্তকে অনেক সময় সচ্ছল ভাবা হয়, কারণ তাঁদের নিয়মিত আয় আছে, সন্তানরা স্কুলে যায় এবং পরিবার শহরে থাকে। কিন্তু এই বাহ্যিক পরিচয়ের আড়ালে প্রকৃত আর্থিক দুর্বলতা সহজে চোখে পড়ে না। নিম্ন আয়ের মানুষের জন্য কিছু সামাজিক সহায়তা থাকলেও মধ্যবিত্তের বড় অংশ আয়সীমার কারণে নানা সুবিধার বাইরে থেকে যায়। আবার অসচ্ছলতার কথা প্রকাশ করতেও অনেকে সংকোচ বোধ করেন। সামাজিক মর্যাদা রক্ষার চাপে তাঁরা না পারেন সহজে সহায়তা চাইতে, না পারেন বিপদের জন্য পর্যাপ্ত সুরক্ষা গড়ে তুলতে।
মধ্যবিত্তের জন্য সঞ্চয় বিলাসিতা নয়, বিপদের দিনে টিকে থাকার ভরসা। অথচ দৈনন্দিন খরচের পর সঞ্চয়ের সুযোগ ক্রমেই কমছে। অবসরকালীন জীবন, সন্তানের উচ্চশিক্ষা, বাড়ি নির্মাণ বা জরুরি চিকিৎসার জন্য অর্থ জমানো অনেকের কাছেই কঠিন হয়ে উঠছে। কেউ ধার করেন, কেউ ঋণের ওপর নির্ভর করেন, কেউ আবার প্রয়োজনীয় খরচ পিছিয়ে দেন। ঋণের কিস্তি নিয়মিত আয়ের ওপর বাড়তি চাপ ফেলে। এভাবে সাময়িক সংকট দীর্ঘমেয়াদি আর্থিক দুর্বলতায় রূপ নিতে পারে। বিপদ সামলানোর সক্ষমতা না থাকলে শুধু আয় প্রকৃত নিরাপত্তা দিতে পারে না।
এই পরিস্থিতি মোকাবিলায় ব্যক্তিগত মিতব্যয়িতার পাশাপাশি দরকার কার্যকর অর্থনৈতিক ও সামাজিক নীতি। প্রথমত, নিত্যপ্রয়োজনীয় পণ্যের বাজারে প্রতিযোগিতা নিশ্চিত করা, সরবরাহব্যবস্থার দুর্বলতা ও অযৌক্তিক মূল্যবৃদ্ধি রোধ করা এবং বাজার তদারকি নিয়মিত ও কার্যকর করা প্রয়োজন। দ্বিতীয়ত, জীবনযাত্রার ব্যয় বিবেচনায় মজুরি ও বেতনকাঠামো পর্যালোচনা করতে হবে। শুধু নামমাত্র বেতন বাড়ালে চলবে না; প্রকৃত ক্রয়ক্ষমতা কতটা বাড়ছে, তা-ও যাচাই করতে হবে।
তৃতীয়ত, সাশ্রয়ী আবাসন, মানসম্মত সরকারি স্বাস্থ্যসেবা ও ব্যয়সহনীয় শিক্ষার সুযোগ বাড়াতে হবে। এসব খাতে পরিবারের নিজস্ব খরচ কমলে সীমিত আয়ের মানুষও সঞ্চয়ের সুযোগ পাবেন। চতুর্থত, আর্থিক বিপর্যয়ে সহজ শর্তে জরুরি সহায়তা, কার্যকর স্বাস্থ্যবিমা ও অবসরকালীন সুরক্ষা ব্যবস্থা সম্প্রসারণ করা দরকার। পাশাপাশি ক্ষুদ্র উদ্যোক্তাদের জন্য ন্যায্য ঋণসুবিধা এবং চাকরিজীবীদের জন্য কর্মক্ষেত্রে স্থিতিশীলতা নিশ্চিত করাও জরুরি। এসব উদ্যোগে সুনির্দিষ্ট লক্ষ্য, স্বচ্ছতা ও জবাবদিহি থাকতে হবে; শুধু ঘোষণা দিয়ে দায়িত্ব শেষ করা যাবে না।
মধ্যবিত্তের সমস্যাকে কেবল ব্যক্তিগত বাজেট ব্যবস্থাপনার ব্যর্থতা হিসেবে দেখা ঠিক নয়। অপ্রয়োজনীয় খরচ কমিয়ে সাময়িক স্বস্তি পাওয়া গেলেও খাদ্য, বাসস্থান, শিক্ষা ও চিকিৎসার মতো অপরিহার্য ব্যয় অনির্দিষ্টকাল কমিয়ে রাখা সম্ভব নয়। যখন প্রয়োজনীয় খরচই আয়ের বড় অংশ খেয়ে ফেলে, তখন ব্যক্তিগত সাশ্রয় দিয়ে কাঠামোগত সংকটের সমাধান হয় না। দরকার এমন অর্থনৈতিক পরিবেশ, যেখানে পরিশ্রমের ন্যায্য মূল্য মিলবে এবং নিয়মিত আয়ের মানুষও ভবিষ্যতের জন্য কিছু জমাতে পারবেন।
মধ্যবিত্তের জীবনযুদ্ধের সবচেয়ে কঠিন দিক হলো, তাঁরা প্রতিদিন দায়িত্ব পালন করেও অনিশ্চয়তা থেকে মুক্তি পান না। আয় আছে, কিন্তু বিপদের দিনে ভরসা করার মতো সঞ্চয় নেই; কাজ আছে, কিন্তু চাকরির স্থায়িত্ব নিয়ে উদ্বেগ আছে; সন্তানের ভবিষ্যৎ গড়ার স্বপ্ন আছে, কিন্তু সেই স্বপ্নের খরচ মেটাতে গিয়ে বর্তমান সংকুচিত হয়ে আসে। দেশের অর্থনৈতিক অগ্রগতি তখনই সাধারণ মানুষের জীবনে অর্থবহ হয়, যখন আয় বৃদ্ধির সঙ্গে নিরাপত্তা, সঞ্চয় ও মর্যাদাপূর্ণ জীবনের সুযোগও বাড়ে। তাই প্রশ্নটি শুধু কত আয় হচ্ছে তা নয়, বরং সেই আয়ে কতটা নিশ্চিন্তে বাঁচা যাচ্ছে। আয় থাকলেই নিরাপত্তা আসে না; নিরাপত্তা আসে সেই ব্যবস্থায়, যেখানে একটি আকস্মিক বিপর্যয় বহু বছরের পরিশ্রমকে অনিশ্চয়তায় ঠেলে দিতে পারে না।